O consumidor é realmente racional ao contratar crédito?

Durante muito tempo, grande parte da teoria econômica partiu de uma premissa aparentemente simples: o indivíduo, diante de diferentes alternativas, seria capaz de avaliar racionalmente custos, benefícios e riscos e escolher aquilo que melhor atende aos seus interesses.
Essa premissa também influenciou a forma como muitas relações de consumo foram compreendidas.
No mercado de crédito, entretanto, a realidade demonstra que as decisões humanas são muito mais complexas.
Consumidores podem contratar determinados produtos influenciados pela urgência, pela percepção de facilidade, pela publicidade, pela forma como as informações são apresentadas ou pela expectativa de que sua situação financeira futura será melhor.
Isso não significa que o consumidor seja incapaz de decidir.
Significa reconhecer uma característica humana: nem todas as decisões econômicas são tomadas de maneira perfeitamente racional.
Essa constatação produz consequências importantes para o Direito do Consumidor e para a própria estrutura do mercado de crédito.
A RACIONALIDADE ECONÔMICA ENCONTRA LIMITES
Imagine um consumidor diante de uma compra parcelada. O preço total pode ser claramente informado, mas a atenção do consumidor pode se concentrar na parcela mensal.
R$ 100 por mês pode parecer uma despesa pequena. Mas doze, vinte ou trinta parcelas podem representar um comprometimento significativo da renda futura. A matemática continua correta.
O problema está na forma como o ser humano percebe essa informação. É justamente nesse espaço que a economia comportamental passou a ganhar relevância.
Estudos desenvolvidos nessa área demonstraram que decisões econômicas são influenciadas por fatores psicológicos, sociais e contextuais.
O consumidor não é uma máquina calculadora. É uma pessoa submetida a emoções, limitações cognitivas, expectativas e circunstâncias concretas.
O PRESENTE COSTUMA PESAR MAIS DO QUE O FUTURO
Um dos fenômenos estudados pela economia comportamental é a tendência de atribuir maior valor a benefícios imediatos do que a consequências futuras.
No crédito, isso possui enorme relevância. O consumidor recebe o benefício da aquisição imediatamente. O pagamento ocorrerá posteriormente.
Essa separação entre o momento da satisfação e o momento do custo pode alterar a percepção sobre o verdadeiro impacto econômico da contratação.
Não significa que o consumidor desconheça que terá de pagar. Ele sabe. Mas conhecer a existência da obrigação é diferente de perceber integralmente seu impacto futuro.
Essa distinção é fundamental para compreender determinados comportamentos de consumo e endividamento. Informação não basta: é preciso compreenssão!
O Direito do Consumidor atribui grande importância ao dever de informação. Isso é indispensável. Mas talvez seja necessário avançar uma etapa.
INFORMAR NÃO SIGNIFICA NECESSARIAMENTE FAZER COMPREENDER
Um contrato pode apresentar taxas, encargos, prazo, valor das parcelas e custo total.
Ainda assim, o consumidor pode ter dificuldade para avaliar o impacto daquela operação sobre seu orçamento.
Essa questão ganha ainda maior importância no ambiente digital, onde contratações podem ocorrer em poucos cliques.
Quanto mais simples se torna contratar, maior deve ser a preocupação com a qualidade da decisão.
A facilidade tecnológica não pode transformar uma decisão financeira relevante em uma escolha impulsiva.
O DESENHO DA ESCOLHA TAMBÉM IMPORTA
A economia comportamental introduziu outro elemento importante: a maneira como as alternativas são apresentadas pode influenciar decisões.
Uma opção pré-selecionada, uma oferta apresentada como recomendada ou uma comunicação que destaca apenas determinado benefício pode alterar a escolha do consumidor.
No mercado de crédito, isso merece atenção. Não é necessário que exista uma informação falsa para que determinada comunicação seja potencialmente problemática.
O CONSUMIDOR VULNERÁVEL
O Código de Defesa do Consumidor parte do reconhecimento da vulnerabilidade do consumidor no mercado.
Essa vulnerabilidade não significa incapacidade. Significa reconhecer que existe uma desigualdade estrutural entre quem oferece determinado produto ou serviço e quem o contrata.
MAS O CONSUMIDOR TAMBÉM POSSUI RESPONSABILIDADES
Reconhecer limitações comportamentais não significa retirar do consumidor sua autonomia. Essa é uma distinção importante. O consumidor continua responsável pelas decisões que toma.
O problema é acreditar que essa responsabilidade individual seja suficiente para solucionar todas as questões relacionadas ao crédito.
Se empresas possuem informações, tecnologia e mecanismos capazes de identificar determinados padrões de comportamento, também possuem condições de desenvolver políticas que reduzam riscos de contratação inadequada.
A responsabilidade, portanto, precisa ser compartilhada. Nem toda decisão ruim é resultado exclusivamente de uma falha do consumidor. No crédito, essa diferença pode ser ainda maior.
O MERCADO PODE UTILIZAR A ECONOMIA COMPORTAMENTAL DE DUAS FORMAS
Existe aqui uma questão ética e jurídica particularmente interessante. O conhecimento sobre comportamento humano pode ser utilizado para proteger o consumidor.
Mas também pode ser utilizado para aumentar sua propensão ao consumo.
A mesma tecnologia capaz de identificar que determinado consumidor tende a contratar produtos impulsivamente pode ser utilizada para impedir uma concessão inadequada ou, ao contrário, para direcionar ofertas justamente nos momentos em que ele está mais vulnerável.
IA E O COMPORTAMENTO
Essa discussão torna-se ainda mais relevante quando combinada com inteligência artificial.
Sistemas automatizados conseguem identificar padrões de comportamento em grandes volumes de dados.
Podem estimar probabilidades, segmentar consumidores e personalizar ofertas. Isso aumenta significativamente a capacidade das empresas de compreender o comportamento econômico de seus clientes.
O problema surge quando essa capacidade de previsão supera a capacidade de compreensão do próprio consumidor sobre como está sendo influenciado.
Temos, então, uma nova assimetria: a empresa sabe mais sobre o comportamento do consumidor do que o consumidor sabe sobre a forma como está sendo analisado.
Essa situação exige novas formas de governança. A diferença está na finalidade.
Quando o conhecimento comportamental é utilizado para melhorar a qualidade da decisão, pode contribuir para um mercado mais responsável.
Quando é utilizado exclusivamente para maximizar a contratação, pode ampliar a vulnerabilidade.
Esse talvez seja um dos grandes desafios jurídicos da economia digital. A empresa possui sistemas de análise, profissionais especializados, informações estatísticas e conhecimento técnico.
O consumidor possui, em regra, apenas sua própria percepção sobre sua necessidade e sua capacidade financeira.
Essa assimetria reforça a importância da boa-fé, da transparência e da responsabilidade na oferta de crédito. A própria forma de apresentar uma alternativa pode influenciar a percepção do consumidor.
Isso não significa que toda técnica de marketing seja abusiva. Significa que o Direito precisa observar também como a escolha é construída.
CRÉDITO RESPONSÁVEL COMEÇA ANTES DA CONTRATAÇÃO
Tradicionalmente, fala-se em crédito responsável principalmente em relação à análise da capacidade de pagamento.
Mas talvez seja necessário ampliar esse conceito. Crédito responsável começa antes da assinatura do contrato. Começa na forma como o produto é apresentado. Na clareza das informações. Na estrutura da oferta.
Na avaliação da capacidade financeira. Na identificação de situações de vulnerabilidade. E na possibilidade de o consumidor compreender efetivamente as consequências da decisão.
A responsabilidade, portanto, não deveria existir apenas no momento da concessão. Deveria acompanhar toda a jornada do consumidor.
O PAPEL DO DIREITO
O Direito não precisa — e provavelmente não deve — tentar eliminar todas as decisões ruins tomadas pelos consumidores.
Isso seria incompatível com a autonomia individual.
Seu papel é estabelecer condições mínimas para que a liberdade de escolha seja exercida em ambiente equilibrado.Isso significa combater práticas abusivas, exigir transparência, proteger consumidores vulneráveis e estabelecer limites para utilização inadequada de dados e mecanismos de persuasão.
DESENVOLVIMENTO ECONÔMICO E O COMPORTAMENTO
Essa discussão também possui dimensão econômica.
Uma sociedade em que consumidores conseguem utilizar crédito de maneira sustentável tende a apresentar relações comerciais mais estáveis. Menor inadimplência. Menor superendividamento. Maior previsibilidade. Maior confiança.
Consequentemente, compreender o comportamento do consumidor pode contribuir não apenas para sua proteção, mas também para o funcionamento eficiente do mercado.
A economia comportamental, nesse sentido, não precisa ser vista como oposição à liberdade de mercado.
Pode ser uma ferramenta para aperfeiçoá-lo. A liberdade econômica continua sendo fundamental.
Mas liberdade de escolha pressupõe que a escolha não seja artificialmente manipulada ou construída sobre uma assimetria excessiva de informação.
O consumidor não é perfeitamente racional. Também não é incapaz. É um agente econômico que toma decisões dentro de limitações humanas, financeiras e informacionais.
Reconhecer essa realidade não significa eliminar sua autonomia. Significa construir um ambiente de mercado que leve em consideração a maneira como as pessoas realmente decidem.
No crédito, essa questão é especialmente importante. A responsabilidade não pode terminar no momento em que o consumidor clica em “aceito”.
Ela precisa alcançar a forma como o produto foi apresentado, as informações fornecidas, os critérios utilizados e as consequências previsíveis da contratação.
O futuro do crédito responsável dependerá cada vez mais da capacidade de combinar tecnologia, informação, comportamento e Direito.
A pergunta que devemos fazer não é apenas se o consumidor teve liberdade para escolher. É também: ele teve condições reais de compreender aquilo que estava escolhendo?
Essa será uma das questões centrais das relações de consumo na economia digital.
Direito, Mercado e Desenvolvimento
Tem como propósito traduzir a lei e antecipar os impactos dela no dia a dia. Esclarece, de forma simples, as diversas áreas do Direito, conectada à realidade do mercado.
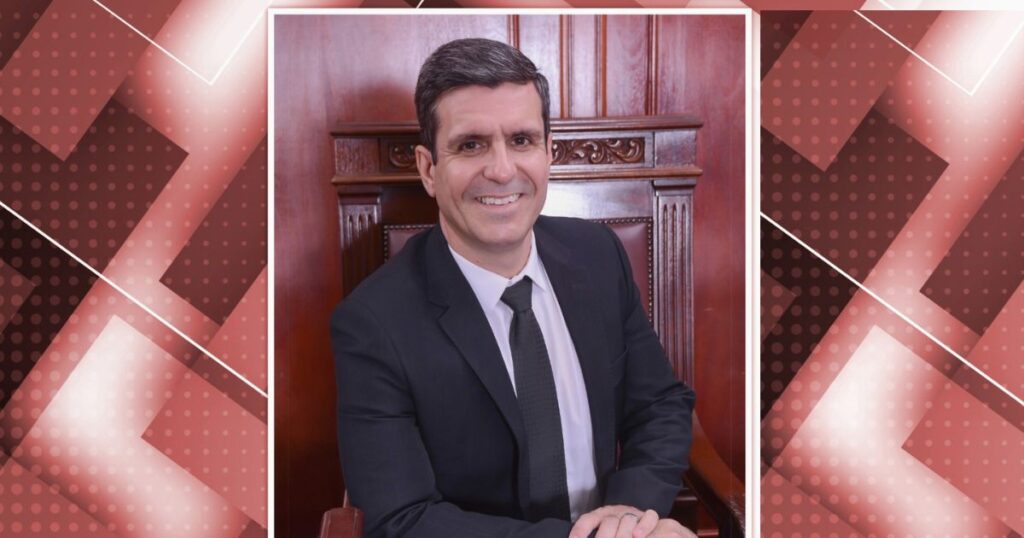
David Francisco é advogado e administrador, pós-graduado em Marketing e em Licitações e Contratos, com mais de 20 anos de experiência em gestão empresarial, crédito e varejo. Desenvolve estudos sobre Direito Econômico, relações de consumo, inclusão financeira e desenvolvimento econômico.
Clique aqui para conferir outros textos dele.
As opiniões defendidas pelos colunistas colaboradores e publicadas no Portal Pulsar Notícias não, necessariamente, refletem às opiniões do portal.
Publicar comentário