
Como saber se o crédito está gerando desenvolvimento?
Ampliar o acesso ao crédito costuma ser apresentado como um avanço econômico. Afinal, quando mais pessoas conseguem contratar produtos financeiros, aumentam suas possibilidades de consumir, investir e realizar projetos.
Mas existe uma questão que merece atenção: oferecer mais crédito significa, necessariamente, promover mais desenvolvimento?
A resposta exige olhar além dos números.
Acesso não é sinônimo de inclusão
Uma pessoa pode conseguir um cartão de crédito, obter um empréstimo ou financiar uma compra sem que isso represente uma melhoria efetiva em sua condição econômica.
O crédito pode financiar a educação, viabilizar a aquisição de um imóvel, apoiar um pequeno negócio ou ajudar uma família a enfrentar um imprevisto.
Por outro lado, quando contratado sem adequada avaliação da capacidade de pagamento, pode comprometer a renda futura, restringir o consumo de bens essenciais e ampliar a vulnerabilidade financeira.
Por isso, inclusão financeira não deve ser medida apenas pela quantidade de pessoas que acessam o crédito, mas também pela qualidade das oportunidades que esse acesso proporciona. O desenvolvimento precisa aparecer na vida real.
Imagine dois consumidores que conseguem obter crédito. O primeiro utiliza o recurso para investir em sua atividade profissional, ampliar sua renda ou adquirir um bem compatível com seu orçamento.
O segundo contrata sucessivos empréstimos para pagar dívidas anteriores e manter despesas essenciais.
Embora ambos tenham acesso ao mercado financeiro, os resultados econômicos são muito diferentes.
Essa distinção demonstra que o crédito não produz desenvolvimento automaticamente. Seus efeitos dependem das condições de contratação, da finalidade, da capacidade de pagamento e do contexto econômico em que é utilizado.
O desafio está em criar condições para que o crédito amplie oportunidades, em vez de apenas antecipar o consumo e comprometer a renda futura.
Qual é o papel do mercado e do Direito?
As instituições financeiras precisam conciliar a concessão de crédito com a avaliação adequada dos riscos. O consumidor, por sua vez, deve compreender os custos, os prazos e as consequências de suas escolhas.
Ao Estado cabe estabelecer regras que favoreçam a concorrência, a transparência e a proteção contra práticas abusivas, sem inviabilizar a inovação e o acesso responsável aos serviços financeiros.
Essa discussão não significa defender restrições indiscriminadas ao crédito.
Significa reconhecer que um mercado financeiramente acessível precisa também ser economicamente sustentável e juridicamente responsável.
Quando o acesso ocorre sem condições adequadas, a aparente inclusão pode se transformar em exclusão futura, especialmente quando o endividamento compromete a capacidade de consumo, a autonomia e a estabilidade financeira das famílias.
Como medir o sucesso da inclusão financeira?
Se o objetivo é promover desenvolvimento, precisamos avaliar mais do que o volume de crédito concedido.
É necessário observar se o acesso contribui para melhorar as condições de vida, ampliar oportunidades econômicas e preservar a capacidade de pagamento dos consumidores.
Indicadores como comprometimento da renda, inadimplência, acesso a produtos adequados, capacidade de enfrentar imprevistos e possibilidade de utilizar o crédito para objetivos produtivos podem ajudar a compreender os resultados dessa política.
Nenhum indicador isolado oferece uma resposta definitiva. Mas, considerados em conjunto, eles permitem distinguir a simples expansão do crédito de uma inclusão financeira capaz de produzir benefícios duradouros.
O crédito desempenha um papel relevante na economia contemporânea. Pode estimular o consumo, financiar investimentos e ampliar oportunidades.
Entretanto, seu valor para a sociedade não deve ser avaliado apenas pelo crescimento das operações financeiras.
A verdadeira inclusão exige que o acesso seja acompanhado de informação, condições adequadas de contratação e mecanismos de prevenção ao endividamento insustentável.
O desenvolvimento econômico não se resume à circulação de recursos. Ele também depende da capacidade de transformar oportunidades financeiras em melhorias concretas na vida das pessoas.
Por isso, a pergunta central não deveria ser apenas: Quantas pessoas conseguiram acesso ao crédito?”
Mas também: “Esse acesso ampliou oportunidades ou comprometeu a autonomia financeira de quem tomou o crédito?”
Responder a essa questão é fundamental para construir um mercado em que inclusão financeira, proteção do consumidor e desenvolvimento econômico não sejam objetivos concorrentes, mas partes de uma mesma estratégia.
Direito, Mercado e Desenvolvimento
Tem como propósito traduzir a lei e antecipar os impactos dela no dia a dia. Esclarece, de forma simples, as diversas áreas do Direito, conectada à realidade do mercado.
O Direito não deve apenas solucionar conflitos. Deve criar condições para que mercado, desenvolvimento econômico e cidadania coexistam de forma equilibrada.
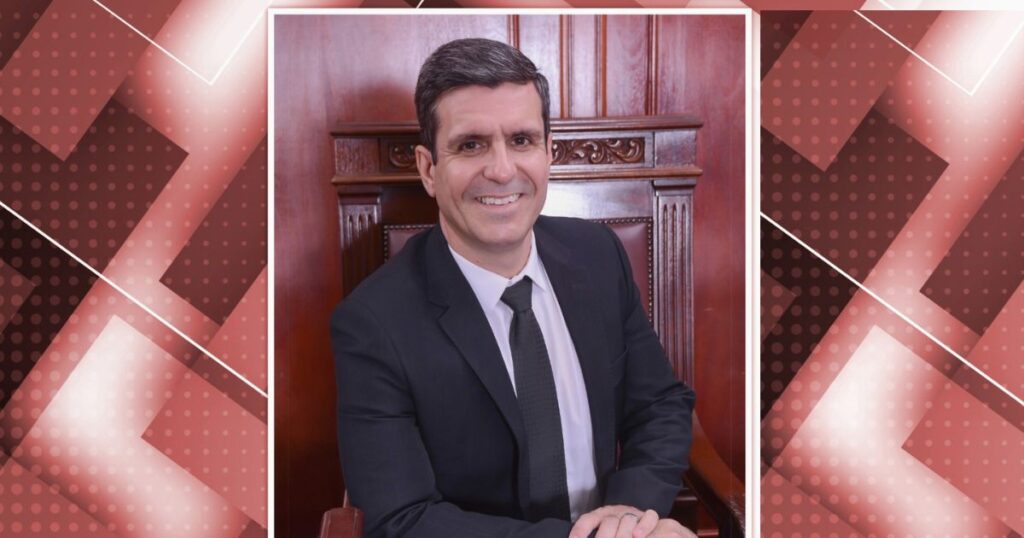
David Francisco é advogado e administrador, pós-graduado em Marketing e em Licitações e Contratos, com mais de 20 anos de experiência em gestão empresarial, crédito e varejo. Desenvolve estudos sobre Direito Econômico, relações de consumo, inclusão financeira e desenvolvimento econômico.
Clique aqui para conferir outros textos dele.
As opiniões defendidas pelos colunistas colaboradores e publicadas no Portal Pulsar Notícias não, necessariamente, refletem às opiniões do portal.
1 comentário