O crédito responsável medido apenas pela inadimplência?
No mercado de crédito, a inadimplência é um dos indicadores mais utilizados para avaliar riscos e acompanhar a qualidade das operações. Para as instituições financeiras, compreender a capacidade de pagamento dos consumidores é fundamental para a sustentabilidade dos negócios.
Mas existe uma questão importante: uma taxa de inadimplência baixa significa, necessariamente, que o crédito está sendo concedido de forma responsável?
A resposta exige uma análise mais ampla. O que os indicadores mostram — e o que deixam de mostrar?
A inadimplência revela que determinadas obrigações não foram pagas nos prazos estabelecidos. É um indicador relevante, mas não explica sozinho as condições financeiras de quem contrata crédito.
LEIA TAMBÉM:
Endividamento atinge 75 milhões de brasileiros
Um consumidor pode manter todas as parcelas em dia e, ainda assim, comprometer uma parcela excessiva de sua renda com dívidas.
Pode também deixar de formar uma reserva de emergência, reduzir despesas essenciais ou recorrer a novos empréstimos para honrar compromissos anteriores.
Nessas circunstâncias, a ausência de atraso não significa necessariamente equilíbrio financeiro. Pagar as dívidas em dia não é o mesmo que ter condições sustentáveis de pagá-las.
Por isso, avaliar a qualidade do crédito exige observar não apenas o cumprimento das obrigações, mas também seus efeitos sobre o orçamento e a autonomia financeira do consumidor.
Quando o sucesso de uma operação não representa desenvolvimento
Imagine uma pessoa que contrata um empréstimo e paga todas as parcelas pontualmente. Do ponto de vista da instituição, a operação pode ser considerada bem-sucedida.
Entretanto, se esse consumidor precisa utilizar todo o salário para cumprir os compromissos financeiros e passa a depender de novas dívidas para cobrir despesas básicas, o resultado merece uma análise diferente.
O exemplo demonstra que o desempenho financeiro de uma operação e o bem-estar econômico do consumidor são dimensões relacionadas, mas não necessariamente equivalentes.
Isso não significa que toda dívida seja prejudicial ou que as instituições devam impedir contratações sempre que houver comprometimento de renda.
Significa reconhecer que o crédito responsável precisa considerar a capacidade de pagamento em seu contexto, os custos da operação e os riscos de comprometimento excessivo do orçamento.
O que mais deveria ser avaliado?
Se pretendemos compreender se o crédito contribui para o desenvolvimento econômico, precisamos ampliar o conjunto de indicadores analisados.
Além da inadimplência, podem ser relevantes o comprometimento da renda, a evolução do endividamento, a capacidade de enfrentar imprevistos e a utilização de novas dívidas para pagar obrigações anteriores.
Também é importante observar se o crédito permite financiar projetos, viabilizar atividades produtivas ou melhorar as condições de vida sem comprometer a estabilidade financeira futura.
Nenhum indicador, isoladamente, oferece uma resposta definitiva. A análise conjunta permite compreender melhor os resultados das operações e identificar situações de risco antes que se transformem em inadimplência.
A responsabilidade na concessão do crédito
A ampliação dos critérios de avaliação não significa transferir para as instituições toda a responsabilidade pelas escolhas individuais.
O consumidor continua responsável por suas decisões, mas precisa receber informações claras e condições adequadas para avaliar as consequências da contratação.
As instituições, por sua vez, devem observar as exigências legais aplicáveis à oferta e à concessão de crédito, incluindo os deveres relacionados à informação e às práticas de crédito responsável.
No Brasil, o Código de Defesa do Consumidor, alterado pela Lei nº 14.181/2021, reforçou a prevenção e o tratamento do superendividamento e incorporou medidas relacionadas ao crédito responsável.
Esse marco jurídico evidencia que a sustentabilidade do mercado não depende exclusivamente da capacidade de recuperar valores emprestados. Também exige atenção às condições em que o crédito é ofertado e contratado.
Crédito responsável e desenvolvimento econômico
O crédito desempenha uma função importante na economia. Pode estimular o consumo, financiar investimentos e ampliar oportunidades para famílias e empresas.
Entretanto, quando o acesso ao crédito resulta em comprometimento insustentável da renda, seus efeitos podem comprometer o próprio desenvolvimento que deveria favorecer.
O consumidor perde capacidade de consumo futuro, reduz sua margem para enfrentar imprevistos e pode ficar impedido de realizar novos projetos.
Por isso, o desenvolvimento do mercado de crédito não deve ser avaliado apenas pelo volume de operações realizadas, mas também pela qualidade e pela sustentabilidade de seus resultados.
Essa perspectiva não se opõe à rentabilidade das instituições. Ao contrário, propõe uma visão de longo prazo, na qual a gestão adequada dos riscos e a proteção do consumidor contribuem para relações econômicas mais estáveis.
A inadimplência continuará sendo um indicador essencial para o mercado de crédito. O problema não está em utilizá-la, mas em tratá-la como medida suficiente de responsabilidade.
Um mercado pode apresentar bons resultados de pagamento sem que isso revele, por si só, a situação financeira de seus consumidores.
Por essa razão, a análise do crédito responsável precisa considerar indicadores complementares, capazes de identificar tanto os riscos para as instituições quanto os efeitos das operações sobre a vida econômica das pessoas.
A pergunta central, portanto, não deveria ser apenas: “O consumidor conseguiu pagar a dívida?” Mas também: “Ele conseguiu pagar sem comprometer de forma insustentável sua estabilidade financeira e suas oportunidades futuras?” Responder a essa questão é um passo importante para aproximar a concessão de crédito dos objetivos de inclusão financeira, proteção do consumidor e desenvolvimento econômico.
Direito, Mercado e Desenvolvimento
Tem como propósito traduzir a lei e antecipar os impactos dela no dia a dia. Esclarece, de forma simples, as diversas áreas do Direito, conectada à realidade do mercado.
O Direito não deve apenas solucionar conflitos. Deve criar condições para que mercado, desenvolvimento econômico e cidadania coexistam de forma equilibrada.
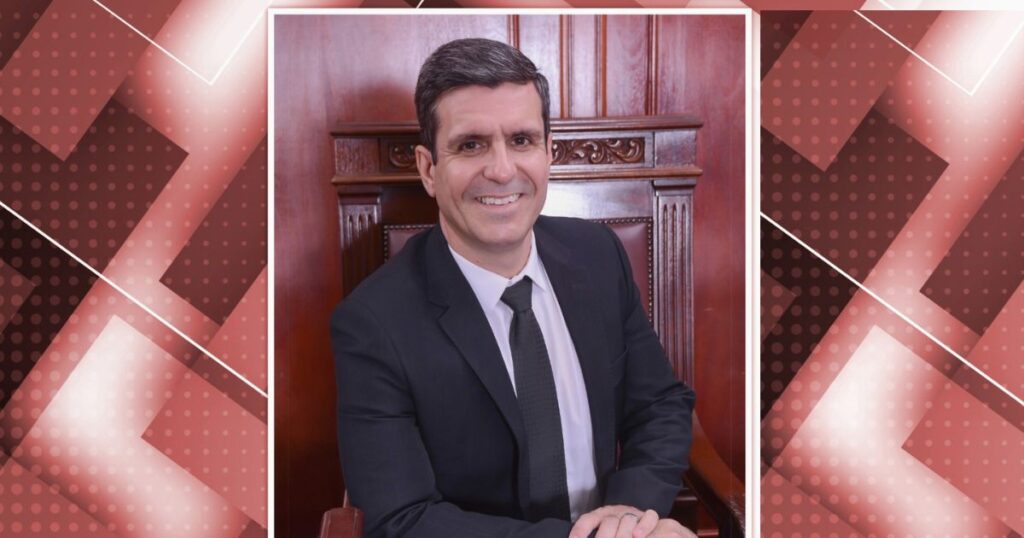
David Francisco é advogado e administrador, pós-graduado em Marketing e em Licitações e Contratos, com mais de 20 anos de experiência em gestão empresarial, crédito e varejo. Desenvolve estudos sobre Direito Econômico, relações de consumo, inclusão financeira e desenvolvimento econômico.
Clique aqui para conferir outros textos dele.
As opiniões defendidas pelos colunistas colaboradores e publicadas no Portal Pulsar Notícias não, necessariamente, refletem às opiniões do portal.
Publicar comentário